Group AI transformation: a three-year investment plan for the board
A 14-slide board paper in Chinese for a fictional manufacturing group: a value–feasibility matrix for eight AI use cases, editable investment and payback charts with a downside case, funding gates tied to audited benefits, a risk register with owners and three resolutions for the board. Every figure is illustrative.
A three-page fictional brief (Markdown) with the group's figures: costs and quality today, eight scored AI use cases, the investment by year, benefits, a downside case, the roadmap and governance. Every number on the slides comes from it.
With these instructions由集团管理层(战略与数字化部)向董事会汇报,请用管理层提出方案、请求批准的口吻,不要以第三方审阅者的口吻质疑本方案。覆盖业务优先级、用例筛选、投资需求、预期收益(含下行情景)与实施里程碑。用可编辑的财务图表展示投资与收益,用价值—可行性矩阵展示用例优先级,用路线图展示实施里程碑;最后一页列出需要董事会决议的事项。所有数据均为虚构:含数据的页面标注“演示数据”,来源行写作“来源:集团战略与数字化部测算(演示数据)”或材料中注明的来源,不要写“材料第X节”。演讲者备注要解释背后的假设和需要董事会做出的决定。
Free to download, no sign-in needed. Open it in PowerPoint and change anything.

- Look
- Swiss Minimalchosen automatically
- Deck type
- Consulting Decision
- Images
- Photos and AI illustrations
- Slides
- 14
- Deck language
- 中文 (简体)
Every slide, unedited
Click a slide to see it large.
-
1以收益验证驱动AI转型,请批准三年投资计划
Speaker notes
各位董事,今天管理层汇报的是2026至2028年AI转型投资方案,我们希望获得的不是一次性投入授权,而是在明确上限内、以实际收益验证后续投入的授权。接下来将说明优先解决哪些经营问题、收益如何核算,以及效果不及预期时如何调整或暂停拨款。本次汇报中的企业及全部数据均为虚构,仅用于演示。
-
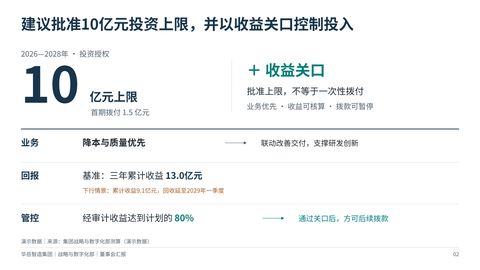
2建议批准10亿元投资上限,并以收益关口控制投入
Speaker notes
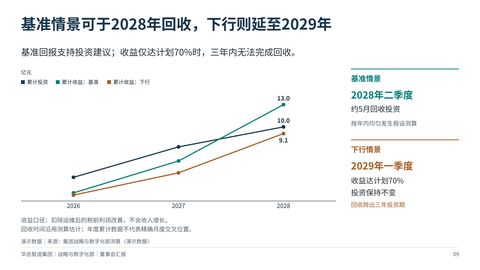
围绕这样的授权方式,管理层建议批准三年10亿元投资上限,但首期只拨付1.5亿元,后续资金须通过收益关口才能放行。投资首先服务于降本和质量改善,而不是以技术部署规模作为目标。基准测算的三年累计收益为13亿元,但若收益仅达计划的70%,累计收益将降至9.1亿元,回收也会延至2029年一季度。因此,我们把上一阶段经审计收益达到计划的80%设为后续拨款条件,让投入始终受到经营结果约束。
-
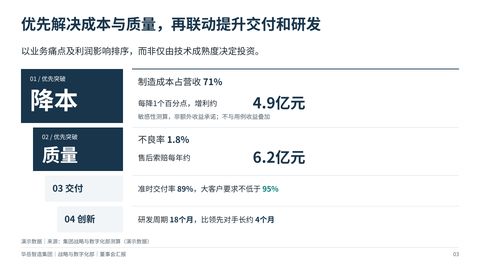
3优先解决成本与质量,再联动提升交付和研发
Speaker notes
要让这项约束真正有效,首先必须把资金投向对利润影响最大的业务问题。制造成本占营收71%,成本占比每下降一个百分点,年利润敏感性测算约增加4.9亿元,但这不是额外收益承诺,也不能与用例收益重复相加。质量方面,当前不良率为1.8%,售后索赔每年约6.2亿元,构成另一项优先改善空间。交付率89%与大客户至少95%的要求仍有差距,研发周期也比领先对手长约四个月,因此交付和研发同样纳入组合,但不单凭技术成熟度决定投资顺序。
-
4先投高价值、可落地用例,再按验证结果扩围
Speaker notes
明确业务优先级之后,还要区分哪些机会能够尽快兑现,哪些需要先验证可行性。我们用业务价值决定投入方向,用实施可行性安排节奏,再用试点结果限定推广范围。
-
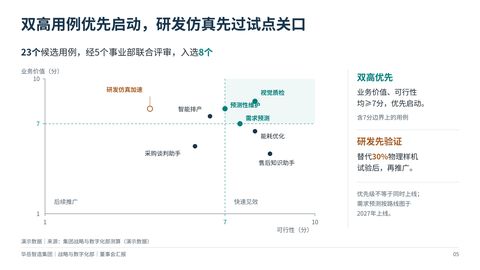
5双高用例优先启动,研发仿真先过试点关口
Speaker notes
按照这一原则,战略与数字化部会同五个事业部评审了23个候选用例,最终选出八个。价值评分考虑年化收益和战略匹配度,可行性评分则同时考虑数据、技术和组织准备情况,因此并不是只看模型是否成熟。视觉质检、预测性维护和需求预测在两项评分上都达到七分门槛,属于优先组合,但优先并不意味着同时上线,需求预测仍安排在2027年。研发仿真价值较高、可行性较低,必须先验证能够替代30%的物理样机试验,再决定推广。
-
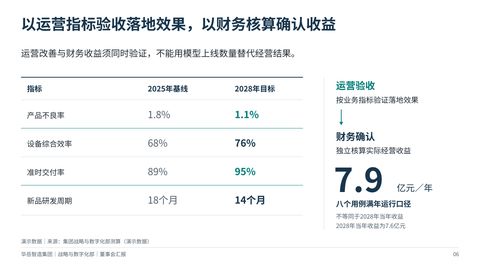
6以运营指标验收落地效果,以财务核算确认收益
Speaker notes
用例选定以后,我们还需要明确什么才算成功,不能把上线数量当成经营成果。到2028年,质量验收要看不良率能否从1.8%降至1.1%,设备综合效率能否从68%提升至76%,同时验证交付率和研发周期的改善。运营指标回答的是业务有没有变好,财务核算回答的是实际兑现了多少利润,两者必须同时验证。八个用例满年运行的年化收益合计7.9亿元,而2028年当年收益预计为7.6亿元,差异来自研发仿真等用例在年中才全面推广,不能把两种口径混用。
-
7以分阶段投资换取可验证、可持续的经营收益
Speaker notes
有了运营验收和财务确认的口径,下一步就是把这些结果与投资授权连接起来。我们建议让每一阶段的收益验证决定后续资金能否放行,而不是批准总额以后就按时间自动投入。
-
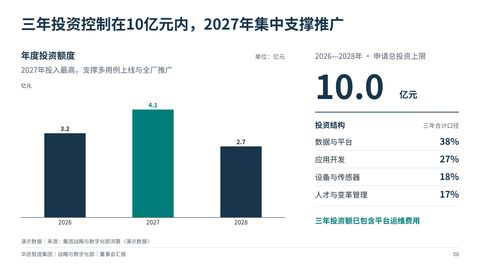
8三年投资控制在10亿元内,2027年集中支撑推广
Speaker notes
落实到资金安排,三年额度并不平均分配,而是跟随底座建设和规模推广的节奏。2027年计划投入4.1亿元,高于2026年的3.2亿元和2028年的2.7亿元,主要对应多用例上线及全厂推广。三年投资中,数据与平台占38%,应用开发占27%,说明投入既覆盖业务应用,也覆盖其所依赖的数据基础。总额已经包含平台运维费用,年度额度仍须服从阶段收益关口,并不构成自动拨款承诺。
-
9基准情景可于2028年回收,下行则延至2029年
Speaker notes
按照这一投入节奏,基准测算支持投资建议,但下行情景也说明回收并非没有风险。到2028年末,基准累计收益13亿元,高于累计投资10亿元;如果收益只有计划的70%且投资不变,累计收益就只有9.1亿元,三年内无法回收。材料中的回收估计分别为2028年二季度约五月和2029年一季度,其中基准时点采用年内均匀发生的假设,不能把年度累计数据理解为精确的月度交叉位置。这里的收益是扣除运维成本后的税前利润改善,不包含收入增长,因此我们关注的是可核算的经营改善,而不是潜在收入空间。
-
10后续拨款必须先通过80%的收益验证关口
Speaker notes
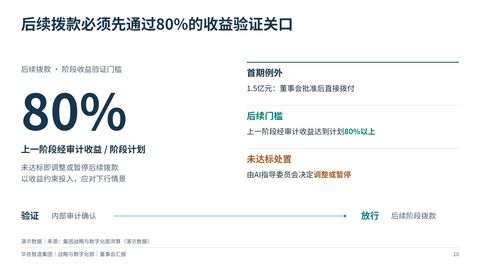
正因为下行情景可能跨出三年回收期,后续拨款必须受到实际收益约束。首期1.5亿元在董事会批准后直接拨付,用于启动实施;此后的每期拨款,都要先由内部审计确认上一阶段收益达到阶段计划的80%以上。未达到门槛时,由AI指导委员会决定调整或暂停,不能仅以项目已经启动为理由继续投入。这个机制的作用,是在收益不足时及时改变投入节奏,而不是等三年结束后才评价成败。
-
11按灯塔验证、全厂覆盖和规模运营推进实施
Speaker notes
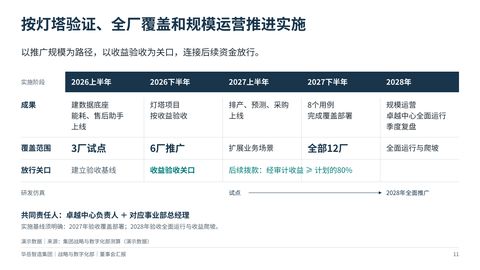
把这一机制放进实施路线图,推广范围和资金放行就有了共同的验收依据。2026年上半年先建数据底座,在三家灯塔工厂开展试点,并上线能耗优化与售后知识助手;下半年以收益验收为依据向六家工厂推广。2027年上线排产、需求预测和采购助手,并开展研发仿真试点,下半年完成八个用例在全部12家工厂的覆盖部署。这里要明确区分覆盖部署与全面运行:2027年验收部署覆盖,2028年验收全面运行和收益爬坡,研发仿真全面推广仍须通过试点标准。各阶段由卓越中心负责人与对应事业部总经理共同承担责任,后续拨款继续执行80%的收益门槛。
-
12授权60人卓越中心,并将收益责任落到业务负责人
Speaker notes
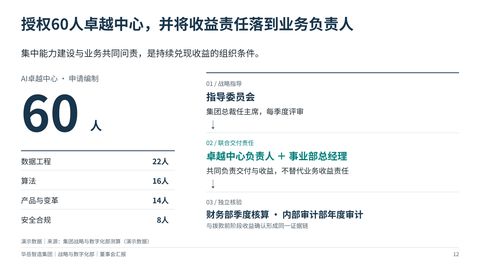
要让这条路线真正兑现收益,组织上必须同时具备集中交付能力和明确的业务责任。申请的60人卓越中心不仅包括数据工程和算法人员,也配置产品与变革、安全合规岗位,因为落地并不只是开发模型。卓越中心负责人与事业部总经理共同负责交付和收益,但这不替代业务负责人的收益责任。集团总裁担任指导委员会主席、每季度评审,财务部季度核算与内部审计部年度审计,再与拨款前的阶段收益确认衔接,形成一致的核验证据。
-
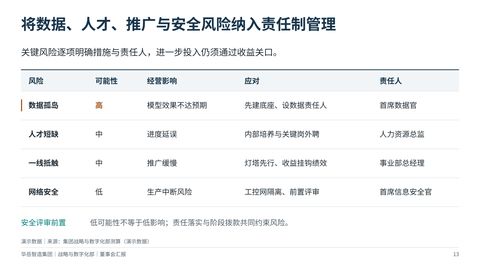
13将数据、人才、推广与安全风险纳入责任制管理
Speaker notes
在共同问责之外,还需要把可能阻碍收益兑现的风险落实到具体负责人。数据孤岛发生可能性高,因此由首席数据官负责先建底座、设数据责任人,避免数据问题拖累模型效果。人才短缺通过内部培养和关键岗位外聘应对,一线推广阻力则由事业部总经理通过灯塔先行、收益挂钩绩效来处理。网络安全虽然发生可能性低,但可能造成生产中断,因此由首席信息安全官负责工控网隔离和前置评审,不能因为概率低就推迟处理。这些措施与阶段拨款约束配合使用,而不是用风险清单替代实际管理。
-
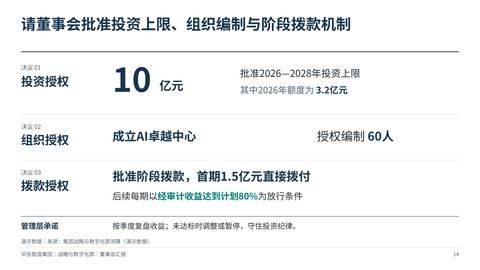
14请董事会批准投资上限、组织编制与阶段拨款机制
Speaker notes
基于上述收益目标、实施路径和风险约束,管理层提请董事会批准三项相互配套的授权:三年10亿元投资上限,其中2026年额度3.2亿元;成立60人的AI卓越中心;以及首期拨付1.5亿元、后续按经审计收益达到计划80%放行的阶段拨款机制。批准上限并不意味着承诺花完预算,管理层将按季度复盘收益,未达标时调整或暂停后续拨款。我们将以可核算的经营改善作为转型成效的依据,在推进规模化收益的同时守住投资纪律,提请董事会审议。


What you can change in the file
Every word is real text
Titles, bullets and labels are text boxes. Retype them, restyle them or translate them.
Diagrams are shapes
Boxes, arrows and icons are PowerPoint shapes you can move, resize and recolour.
Pictures stay separate
Photos and illustrations are their own images, so you can swap or crop them.
Charts are real charts
Each chart keeps its numbers in its own Excel sheet. Choose Edit Data, type new figures and the chart redraws.
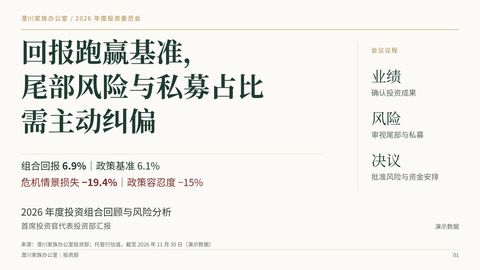 Family office: annual portfolio review and risk analysis
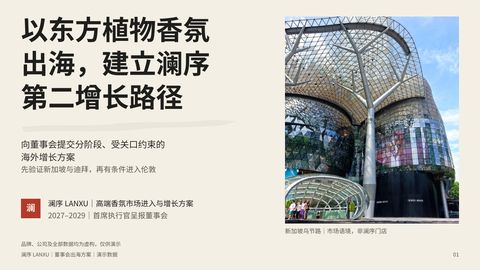 Premium brand goes global: market entry and growth plan
 Research group meeting: weekly progress, results and next steps
Make your next deck in minutes, then make it yours.
Start with 20 free credits. No card needed.
Start free