高端消费品牌出海:市场进入与增长方案
为一家虚构东方植物香氛品牌制作的 14 页董事会方案:可编辑表格对六个市场打分,定价与渠道、三年投入上限、收入与 EBITDA 转正、累计现金回收、伦敦关口和路线图。演示数据。
一份四页的虚构简报(Markdown),来自品牌国际业务筹备组:品牌现状、市场评分、定价、渠道、投入预算、分年度收入、费用与现金流、带关口的下行情景、目标、里程碑和风险。
以及这些说明由澜序首席执行官向公司董事会汇报出海方案并申请批准,请用管理层提出方案的口吻,不要以第三方审阅者的口吻质疑本方案。覆盖出海动因、市场筛选、品牌定位与定价、渠道计划、投入预算、收入与盈利预测、下行情景与阶段关口、关键指标、实施里程碑与风险,最后一页列出需要董事会决议的事项。用可编辑表格展示市场筛选评分,用原生可编辑图表展示预算结构、收入与 EBITDA、累计现金流,用路线图展示里程碑;可以配产品与城市氛围的照片或插画。品牌与数据均为虚构:含数据的页面标注“演示数据”,来源行写作“来源:澜序国际业务筹备组测算(演示数据)”或简报中注明的来源,不要写“材料第X节”。演讲者备注要解释假设和需要董事会做出的决定。
免费下载,无需登录。用 PowerPoint 打开即可随意修改。

- 风格
- 水墨
- PPT 类型
- 投资路演
- 图片
- 照片和 AI 插图
- 幻灯片
- 14
- PPT 语言
- 中文 (简体)
每一页,未经修改
点击幻灯片查看大图。
-
1以东方植物香氛出海,建立澜序第二增长路径
演讲者备注
各位董事,今天提请审议的,不是一次全面铺开的海外扩张,而是一项先验证、再投入的增长方案。我们建议先用新加坡和迪拜检验东方植物香氛的海外定价与复购,再根据经营结果决定是否投入伦敦旗舰店,并将三年新增投入控制在2.5亿元以内。也请各位注意,本次材料中的品牌、公司及全部数据均为虚构,仅用于演示。
-
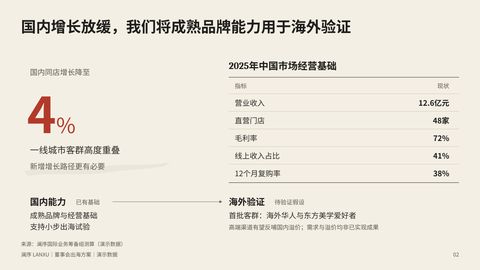
2国内增长放缓,我们将成熟品牌能力用于海外验证
演讲者备注
之所以选择现在开展有限度的海外验证,是因为国内业务已经形成经营基础,但原有增长路径正在放缓。2025年收入12.6亿元、毛利率72%、12个月复购率38%,说明我们具备可供验证的产品和运营能力;与此同时,同店增长只有4%,一线城市客群高度重叠。国内的成功并不能直接证明海外需求,因此首批应聚焦海外华人与东方美学爱好者,验证这些能力能否迁移。海外高端渠道可能反哺国内品牌溢价,但我们不把它作为已经实现的收益。
-
3我们先验证品牌适配,再扩大市场版图
演讲者备注
既然海外需求仍需验证,进入顺序就不应只看市场有多大。我们优先选择品牌更容易被理解、渠道更容易落地的市场,先证明适配性,再考虑扩大版图。
-
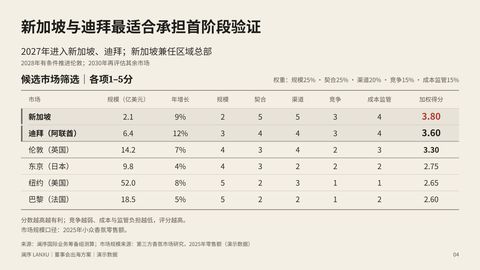
4新加坡与迪拜最适合承担首阶段验证
演讲者备注
按这个原则筛选,新加坡和迪拜比规模更大的市场更适合先行。五项加权评估中,两地分别获得3.80分和3.60分,高于伦敦的3.30分;新加坡在品牌契合与渠道可得性上均获最高评分。相比之下,纽约虽然市场规模达到52亿美元,但竞争和进入负担拉低了综合得分,规模优势并不等于适合首站进入。因此我们建议2027年先进入新加坡和迪拜,由新加坡兼任区域总部,伦敦有条件推进,其余市场到2030年再评估。
-
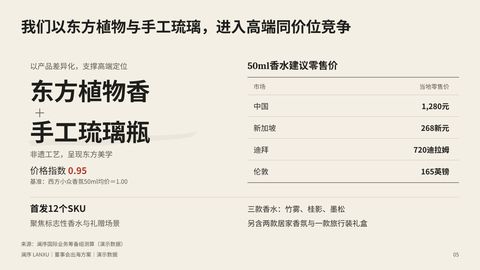
5我们以东方植物与手工琉璃,进入高端同价位竞争
演讲者备注
选定首站之后,真正要验证的是消费者是否愿意为我们的差异化支付高端价格。东方植物香调与非遗手工琉璃瓶共同构成产品主张,而不是依靠低价争取首次购买。以西方小众香氛50毫升均价为1,我们的价格指数设为0.95,意味着进入接近同价位的竞争。首发集中在12个SKU,以标志性香水和礼赠场景承接需求,检验这一定位能否转化为购买与复购。
-
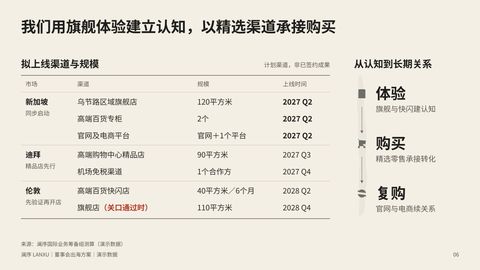
6我们用旗舰体验建立认知,以精选渠道承接购买
演讲者备注
要验证这样的价格定位,渠道既要让消费者理解产品,也要承接后续购买。新加坡计划同时启动旗舰店、两个百货专柜及线上渠道,让体验、转化与复购形成衔接;迪拜则先开精品店,再接入机场免税渠道。伦敦先用六个月快闪验证市场适配,只有阶段关口通过,才投入长期旗舰店。这里所有渠道均为拟议规划,并非已签约成果,不能把计划中的触达能力视为已经获得。
-
7我们以投入上限和阶段关口约束增长
演讲者备注
渠道规划意味着固定成本承诺,因此增长路径必须同时受资金纪律约束。接下来我们分别看新增投入、经营盈利和累计现金回收,避免把业务开始盈利误认为资金已经收回。
-
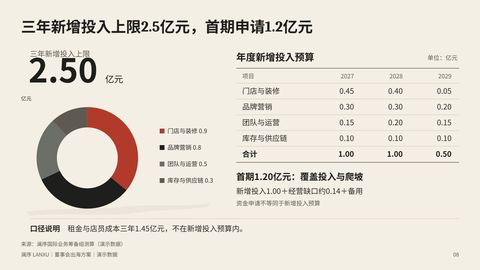
8三年新增投入上限2.5亿元,首期申请1.2亿元
演讲者备注
先看投入安排,2.5亿元是三年新增投入上限,并不是全部经营成本的合计。门店与装修占0.9亿元,是最大单项,品牌营销为0.8亿元,资金主要用于建立体验与认知。首期申请1.2亿元,高于2027年新增投入预算1亿元,是因为当年毛利0.21亿元尚不足以覆盖0.35亿元的租金与店员成本,需要补足约0.14亿元缺口并保留备用资金。三年租金与店员成本合计1.45亿元不在新增投入预算内,但已纳入经营测算,因此不能将其理解为无需承担的成本。
-
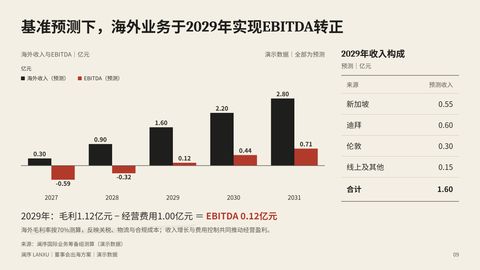
9基准预测下,海外业务于2029年实现EBITDA转正
演讲者备注
明确投入口径后,基准预测的核心判断是海外业务到2029年才实现经营转正。收入预计从2027年的0.30亿元增至2029年的1.60亿元,同期EBITDA由负0.59亿元改善至正0.12亿元。转正的前提是海外毛利率达到70%,使2029年的1.12亿元毛利能够覆盖1亿元经营费用;这一毛利率已考虑关税、物流与合规成本,低于国内的72%。因此,这不是单靠开店就能实现的结果,而是收入增长与费用控制共同成立的预测。
-
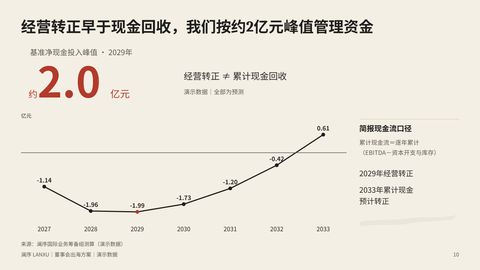
10经营转正早于现金回收,我们按约2亿元峰值管理资金
演讲者备注
即使2029年经营转正,之前投入的现金也还没有收回。按逐年累计EBITDA减去资本开支与库存的简报口径,累计现金流在2029年降至负1.99亿元,形成约2亿元的净现金投入峰值。此后虽逐步改善,预计仍要到2033年才转正,而不是2029年。因此,资金安排要覆盖现金峰值和较长回收期,不能只围绕经营盈亏平衡点制定。
-
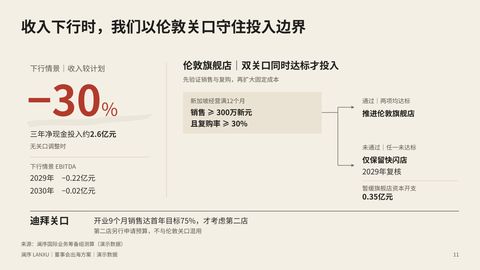
11收入下行时,我们以伦敦关口守住投入边界
演讲者备注
这个现金峰值还是基准情景的结果,需求不足时就必须调整扩张承诺。如果收入较计划低30%且不调整投入,三年净现金投入将升至约2.6亿元,2029年EBITDA也会回落到负0.22亿元。为此,伦敦旗舰店必须同时满足新加坡旗舰店开业12个月销售至少300万新元、复购率至少30%两个条件,其中销售门槛约为首年360万新元目标的83%。任一条件未达标,就只保留伦敦快闪、暂缓0.35亿元资本开支,并在2029年复核;迪拜第二店则另按开业九个月销售达到首年目标75%的标准验收,且须另行申请预算。
-
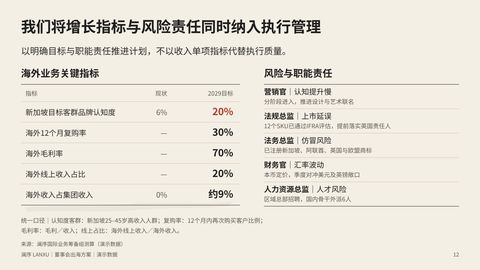
12我们将增长指标与风险责任同时纳入执行管理
演讲者备注
关口能否发挥作用,取决于指标口径一致,以及风险有人负责。我们不仅看收入,也看新加坡目标客群认知度能否从6%提升至20%,以及海外12个月复购率和毛利率能否分别达到30%和70%。复购率统一按12个月内再次购买的客户比例衡量,避免以不同口径判断是否达标。执行上,12个SKU已通过IFRA评估,但英国责任人与产品备案等准备仍需按计划落实;营销、法规、法务、财务和人力资源也各自承担认知、合规、仿冒、汇率及人才风险的应对责任。
-
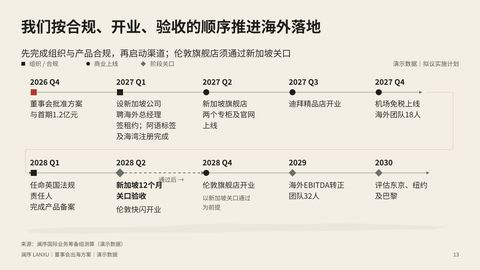
13我们按合规、开业、验收的顺序推进海外落地
演讲者备注
把这些责任落实到时间上,计划的顺序是先完成组织与合规,再开业,最后按实际经营结果验收。获批后,2027年第一季度拟设立新加坡公司、聘任海外总经理,并推进租约、阿语标签和海湾注册,随后在第二、第三季度分别启动新加坡与迪拜门店。2028年第二季度安排新加坡开业12个月验收和伦敦快闪,只有新加坡关口通过,才按计划推进第四季度的伦敦旗舰店。团队规模拟由2027年末18人增至2029年32人,而2029年经营转正仍是预测目标,不是时间到了就自然兑现的结果。
-
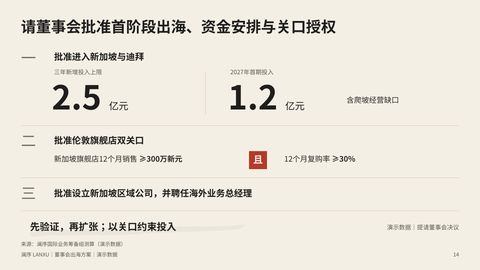
14请董事会批准首阶段出海、资金安排与关口授权
演讲者备注
因此,今天提请董事会批准的是有边界、有验收条件的首阶段行动,而不是对全部海外扩张的一次性承诺。请批准进入新加坡与迪拜、三年新增投入上限2.5亿元及首期资金1.2亿元,批准伦敦旗舰店的销售与复购双关口,并批准设立新加坡区域公司、聘任海外业务总经理。我们的原则是先证明消费者愿意购买并持续复购,再扩大固定投入,以经营验证争取下一阶段增长,谢谢各位。


文件里可以修改什么
每个字都是真实文字
标题、要点和标签都是文本框,可以改写、换样式或翻译。
图示都是形状
方框、箭头和图标都是 PowerPoint 形状,可以移动、缩放和改颜色。
图片各自独立
照片和插画都是单独的图片,可以替换或裁剪。
图表是真正的图表
每个图表的数据都保存在自己的 Excel 表里。选择“编辑数据”,输入新数字,图表就会重新绘制。
 集团 AI 转型:三年投资计划与实施路线图
 家族办公室:年度投资组合回顾与风险分析
 研究生组会:本周进展、实验结果与下周计划