集团 AI 转型:三年投资计划与实施路线图
为一家虚构制造集团撰写的 14 页董事会汇报:八个 AI 用例的价值—可行性矩阵、含下行情景的可编辑投资与回收图表、以经审计收益为条件的分阶段拨款、带责任人的风险清单,以及三项董事会决议。所有数据均为演示数据。
一份三页的虚构简报(Markdown),包含集团数据:现状成本与质量、八个已评分的 AI 用例、分年度投资、收益与下行情景、实施路线图和治理安排。幻灯片上的每个数字都来自这份简报。
以及这些说明由集团管理层(战略与数字化部)向董事会汇报,请用管理层提出方案、请求批准的口吻,不要以第三方审阅者的口吻质疑本方案。覆盖业务优先级、用例筛选、投资需求、预期收益(含下行情景)与实施里程碑。用可编辑的财务图表展示投资与收益,用价值—可行性矩阵展示用例优先级,用路线图展示实施里程碑;最后一页列出需要董事会决议的事项。所有数据均为虚构:含数据的页面标注“演示数据”,来源行写作“来源:集团战略与数字化部测算(演示数据)”或材料中注明的来源,不要写“材料第X节”。演讲者备注要解释背后的假设和需要董事会做出的决定。
免费下载,无需登录。用 PowerPoint 打开即可随意修改。

- 风格
- 瑞士极简自动选择
- PPT 类型
- 咨询决策
- 图片
- 照片和 AI 插图
- 幻灯片
- 14
- PPT 语言
- 中文 (简体)
每一页,未经修改
点击幻灯片查看大图。
-
1以收益验证驱动AI转型,请批准三年投资计划
演讲者备注
各位董事,今天管理层汇报的是2026至2028年AI转型投资方案,我们希望获得的不是一次性投入授权,而是在明确上限内、以实际收益验证后续投入的授权。接下来将说明优先解决哪些经营问题、收益如何核算,以及效果不及预期时如何调整或暂停拨款。本次汇报中的企业及全部数据均为虚构,仅用于演示。
-
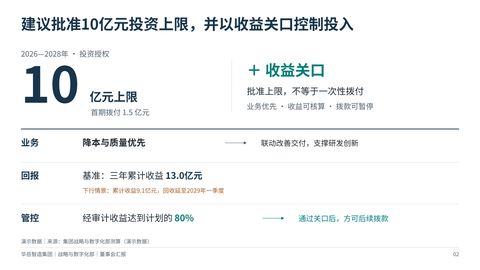
2建议批准10亿元投资上限,并以收益关口控制投入
演讲者备注
围绕这样的授权方式,管理层建议批准三年10亿元投资上限,但首期只拨付1.5亿元,后续资金须通过收益关口才能放行。投资首先服务于降本和质量改善,而不是以技术部署规模作为目标。基准测算的三年累计收益为13亿元,但若收益仅达计划的70%,累计收益将降至9.1亿元,回收也会延至2029年一季度。因此,我们把上一阶段经审计收益达到计划的80%设为后续拨款条件,让投入始终受到经营结果约束。
-
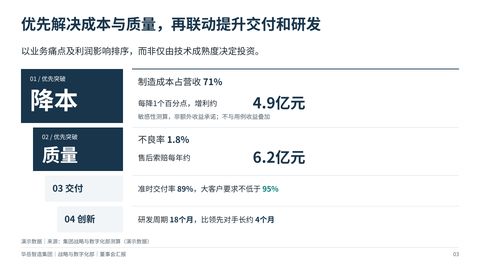
3优先解决成本与质量,再联动提升交付和研发
演讲者备注
要让这项约束真正有效,首先必须把资金投向对利润影响最大的业务问题。制造成本占营收71%,成本占比每下降一个百分点,年利润敏感性测算约增加4.9亿元,但这不是额外收益承诺,也不能与用例收益重复相加。质量方面,当前不良率为1.8%,售后索赔每年约6.2亿元,构成另一项优先改善空间。交付率89%与大客户至少95%的要求仍有差距,研发周期也比领先对手长约四个月,因此交付和研发同样纳入组合,但不单凭技术成熟度决定投资顺序。
-
4先投高价值、可落地用例,再按验证结果扩围
演讲者备注
明确业务优先级之后,还要区分哪些机会能够尽快兑现,哪些需要先验证可行性。我们用业务价值决定投入方向,用实施可行性安排节奏,再用试点结果限定推广范围。
-
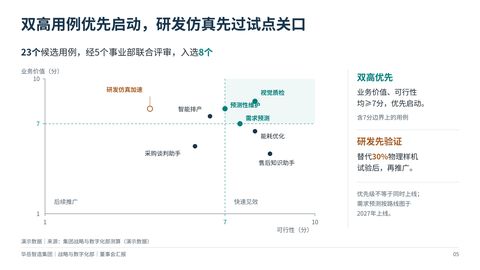
5双高用例优先启动,研发仿真先过试点关口
演讲者备注
按照这一原则,战略与数字化部会同五个事业部评审了23个候选用例,最终选出八个。价值评分考虑年化收益和战略匹配度,可行性评分则同时考虑数据、技术和组织准备情况,因此并不是只看模型是否成熟。视觉质检、预测性维护和需求预测在两项评分上都达到七分门槛,属于优先组合,但优先并不意味着同时上线,需求预测仍安排在2027年。研发仿真价值较高、可行性较低,必须先验证能够替代30%的物理样机试验,再决定推广。
-
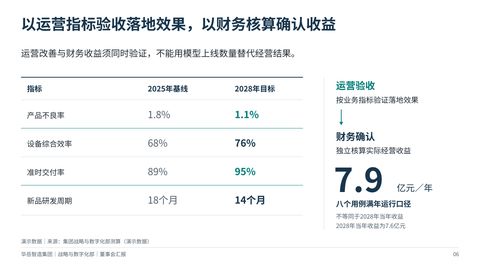
6以运营指标验收落地效果,以财务核算确认收益
演讲者备注
用例选定以后,我们还需要明确什么才算成功,不能把上线数量当成经营成果。到2028年,质量验收要看不良率能否从1.8%降至1.1%,设备综合效率能否从68%提升至76%,同时验证交付率和研发周期的改善。运营指标回答的是业务有没有变好,财务核算回答的是实际兑现了多少利润,两者必须同时验证。八个用例满年运行的年化收益合计7.9亿元,而2028年当年收益预计为7.6亿元,差异来自研发仿真等用例在年中才全面推广,不能把两种口径混用。
-
7以分阶段投资换取可验证、可持续的经营收益
演讲者备注
有了运营验收和财务确认的口径,下一步就是把这些结果与投资授权连接起来。我们建议让每一阶段的收益验证决定后续资金能否放行,而不是批准总额以后就按时间自动投入。
-
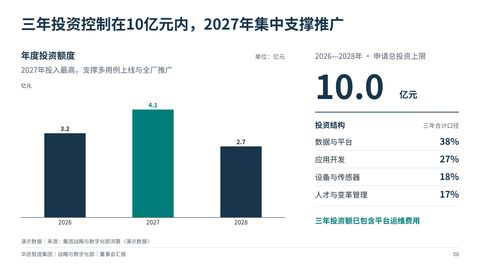
8三年投资控制在10亿元内,2027年集中支撑推广
演讲者备注
落实到资金安排,三年额度并不平均分配,而是跟随底座建设和规模推广的节奏。2027年计划投入4.1亿元,高于2026年的3.2亿元和2028年的2.7亿元,主要对应多用例上线及全厂推广。三年投资中,数据与平台占38%,应用开发占27%,说明投入既覆盖业务应用,也覆盖其所依赖的数据基础。总额已经包含平台运维费用,年度额度仍须服从阶段收益关口,并不构成自动拨款承诺。
-
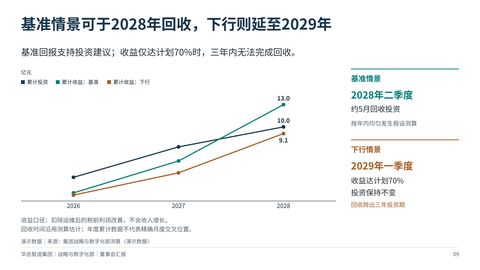
9基准情景可于2028年回收,下行则延至2029年
演讲者备注
按照这一投入节奏,基准测算支持投资建议,但下行情景也说明回收并非没有风险。到2028年末,基准累计收益13亿元,高于累计投资10亿元;如果收益只有计划的70%且投资不变,累计收益就只有9.1亿元,三年内无法回收。材料中的回收估计分别为2028年二季度约五月和2029年一季度,其中基准时点采用年内均匀发生的假设,不能把年度累计数据理解为精确的月度交叉位置。这里的收益是扣除运维成本后的税前利润改善,不包含收入增长,因此我们关注的是可核算的经营改善,而不是潜在收入空间。
-
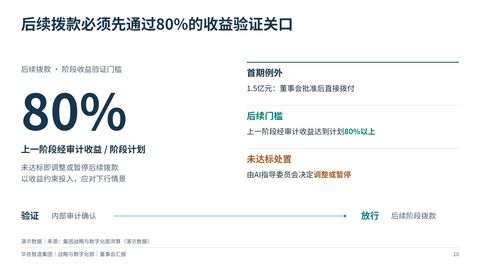
10后续拨款必须先通过80%的收益验证关口
演讲者备注
正因为下行情景可能跨出三年回收期,后续拨款必须受到实际收益约束。首期1.5亿元在董事会批准后直接拨付,用于启动实施;此后的每期拨款,都要先由内部审计确认上一阶段收益达到阶段计划的80%以上。未达到门槛时,由AI指导委员会决定调整或暂停,不能仅以项目已经启动为理由继续投入。这个机制的作用,是在收益不足时及时改变投入节奏,而不是等三年结束后才评价成败。
-
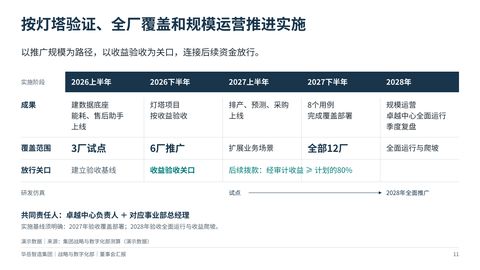
11按灯塔验证、全厂覆盖和规模运营推进实施
演讲者备注
把这一机制放进实施路线图,推广范围和资金放行就有了共同的验收依据。2026年上半年先建数据底座,在三家灯塔工厂开展试点,并上线能耗优化与售后知识助手;下半年以收益验收为依据向六家工厂推广。2027年上线排产、需求预测和采购助手,并开展研发仿真试点,下半年完成八个用例在全部12家工厂的覆盖部署。这里要明确区分覆盖部署与全面运行:2027年验收部署覆盖,2028年验收全面运行和收益爬坡,研发仿真全面推广仍须通过试点标准。各阶段由卓越中心负责人与对应事业部总经理共同承担责任,后续拨款继续执行80%的收益门槛。
-
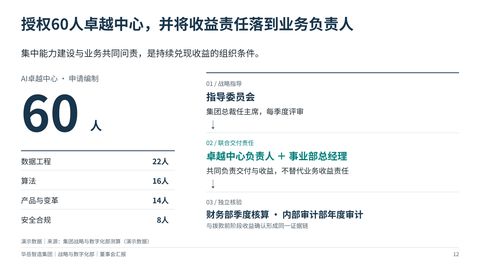
12授权60人卓越中心,并将收益责任落到业务负责人
演讲者备注
要让这条路线真正兑现收益,组织上必须同时具备集中交付能力和明确的业务责任。申请的60人卓越中心不仅包括数据工程和算法人员,也配置产品与变革、安全合规岗位,因为落地并不只是开发模型。卓越中心负责人与事业部总经理共同负责交付和收益,但这不替代业务负责人的收益责任。集团总裁担任指导委员会主席、每季度评审,财务部季度核算与内部审计部年度审计,再与拨款前的阶段收益确认衔接,形成一致的核验证据。
-
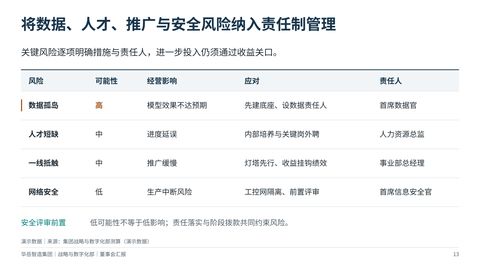
13将数据、人才、推广与安全风险纳入责任制管理
演讲者备注
在共同问责之外,还需要把可能阻碍收益兑现的风险落实到具体负责人。数据孤岛发生可能性高,因此由首席数据官负责先建底座、设数据责任人,避免数据问题拖累模型效果。人才短缺通过内部培养和关键岗位外聘应对,一线推广阻力则由事业部总经理通过灯塔先行、收益挂钩绩效来处理。网络安全虽然发生可能性低,但可能造成生产中断,因此由首席信息安全官负责工控网隔离和前置评审,不能因为概率低就推迟处理。这些措施与阶段拨款约束配合使用,而不是用风险清单替代实际管理。
-
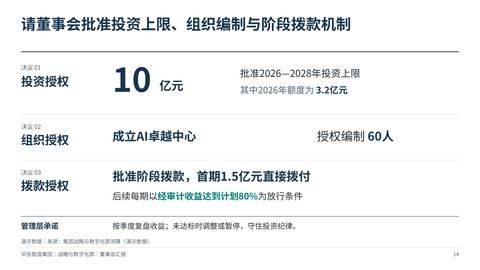
14请董事会批准投资上限、组织编制与阶段拨款机制
演讲者备注
基于上述收益目标、实施路径和风险约束,管理层提请董事会批准三项相互配套的授权:三年10亿元投资上限,其中2026年额度3.2亿元;成立60人的AI卓越中心;以及首期拨付1.5亿元、后续按经审计收益达到计划80%放行的阶段拨款机制。批准上限并不意味着承诺花完预算,管理层将按季度复盘收益,未达标时调整或暂停后续拨款。我们将以可核算的经营改善作为转型成效的依据,在推进规模化收益的同时守住投资纪律,提请董事会审议。


文件里可以修改什么
每个字都是真实文字
标题、要点和标签都是文本框,可以改写、换样式或翻译。
图示都是形状
方框、箭头和图标都是 PowerPoint 形状,可以移动、缩放和改颜色。
图片各自独立
照片和插画都是单独的图片,可以替换或裁剪。
图表是真正的图表
每个图表的数据都保存在自己的 Excel 表里。选择“编辑数据”,输入新数字,图表就会重新绘制。
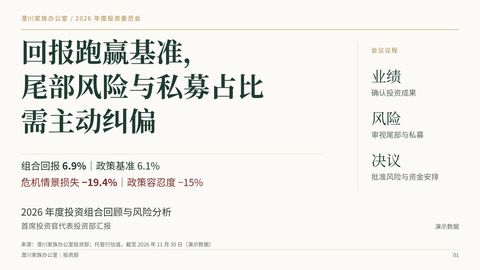 家族办公室:年度投资组合回顾与风险分析
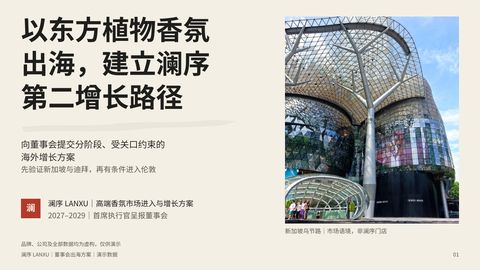 高端消费品牌出海:市场进入与增长方案
 研究生组会:本周进展、实验结果与下周计划