家族办公室:年度投资组合回顾与风险分析
为一家虚构家族办公室投资委员会制作的 14 页年度回顾:资产配置对比目标、收益归因、压力测试、流动性分层与私募资产上限均为原生图表,最后提出五项决议,使危机情景损失回到家族 15% 的容忍度以内。所有数据均为演示数据。
一份四页的虚构简报(Markdown),来自家族办公室投资部:分资产类别的配置与目标、收益归因、风险指标、压力情景、流动性与资金需求、私募资产上限、管理人评估和建议。
以及这些说明由澄川家族办公室首席投资官向家族投资委员会年度会议汇报,请用投资部汇报并请委员会决议的口吻,不要以第三方审阅者的口吻质疑本材料。覆盖年度业绩、资产配置对比目标、收益归因、风险指标、压力测试、流动性分层与资金需求、私募资产占比上限、管理人评估,最后一页列出需要委员会决议的事项。用原生可编辑图表展示资产配置(现状对比目标)、收益归因、压力情景损失和流动性分层。所有数据均为虚构:含数据的页面标注“演示数据”,来源行写作“来源:澄川家族办公室投资部;托管行估值,截至 2026 年 11 月 30 日(演示数据)”,不要写“材料第X节”。演讲者备注要解释每项风险对家族意味着什么,以及需要委员会做出的决定。
免费下载,无需登录。用 PowerPoint 打开即可随意修改。

- 风格
- 编辑出版
- PPT 类型
- 经营回顾
- 图片
- 不用图片
- 幻灯片
- 14
- PPT 语言
- 中文 (简体)
每一页,未经修改
点击幻灯片查看大图。
-
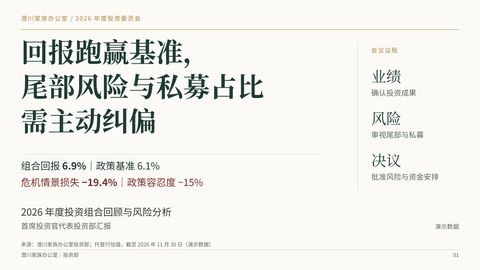
1回报跑赢基准,尾部风险与私募占比需主动纠偏
演讲者备注
各位委员,今天我代表投资部汇报年度投资成果,并提请审议下一阶段的风险整改和资金安排。组合跑赢了政策基准,但收益达标并不意味着风险也已达标,危机情景损失和私募占比路径是本次需要重点处理的两项问题。先说明口径:本次为演示数据,除特别注明外,截至2026年11月30日,回报采用扣除管理费后的人民币时间加权口径。
-
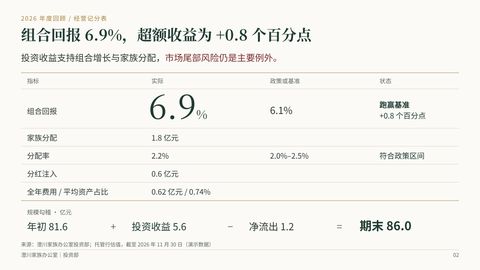
2组合回报 6.9%,超额收益为 +0.8 个百分点
演讲者备注
先从投资成果看,组合不仅取得了超额收益,也支持了家族分配后的资产增长。6.9%的回报比政策基准高0.8个百分点,形成投资收益5.6亿元;扣除家族分配与分红注入相抵后的1.2亿元净流出,规模由81.6亿元增至86.0亿元。家族分配率为2.2%,处于政策规定的2.0%至2.5%之间。费用方面,全年费用占平均资产0.74%,这一口径不含私募股权业绩报酬,因此评价成果时也要保留这项口径区别。
-
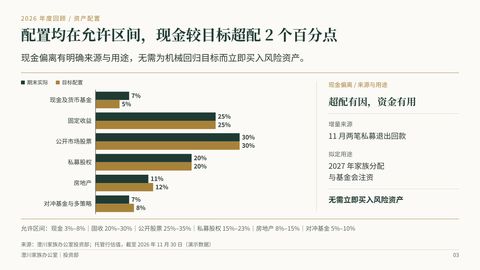
3配置均在允许区间,现金较目标超配 2 个百分点
演讲者备注
在规模增长和家族分配之外,我们还需要判断期末配置偏离是否有必要立即纠正。目前各类资产都在允许区间内,最明显的偏离是现金占比7%,比目标高2个百分点。这部分现金来自11月两笔私募退出回款,已计划用于2027年家族分配和基金会注资,因此不建议为了回到目标权重而立即买入风险资产。房地产和对冲基金各低于目标1个百分点,其余主要资产类别与目标一致。
-
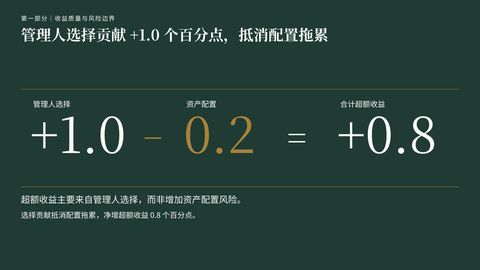
4管理人选择贡献 +1.0 个百分点,抵消配置拖累
演讲者备注
现金保留有资金用途,但也确实带来了收益上的机会成本。归因结果中,资产配置拖累0.2个百分点,管理人选择贡献1.0个百分点,说明净超额收益主要来自管理人选择,而不是增加资产配置风险。
-
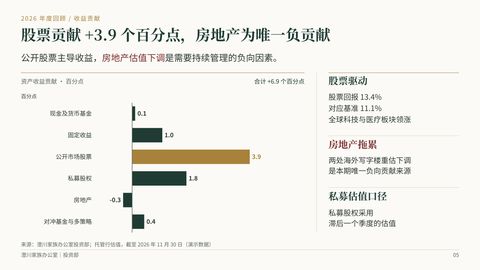
5股票贡献 +3.9 个百分点,房地产为唯一负贡献
演讲者备注
沿着管理人选择这条线看,公开股票是收益最主要的来源,对组合贡献了3.9个百分点。股票回报13.4%,高于对应基准11.1%,全球科技与医疗板块领涨,管理人选择的超额贡献也主要来自这里。房地产则是唯一负贡献,拖累0.3个百分点,原因是两处海外写字楼重估下调,需要继续跟踪估值压力。另外,私募股权使用滞后一个季度的估值,其回报不能简单视为与公开市场完全同步的表现。
-
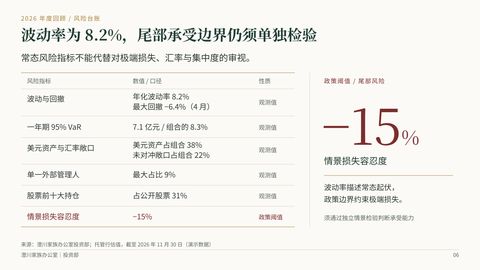
6波动率为 8.2%,尾部承受边界仍须单独检验
演讲者备注
股票带来主要收益的同时,也提醒我们不能只从回报判断组合是否稳健。年化波动率为8.2%,年内最大回撤为4月的6.4%,一年期95%风险价值为7.1亿元,但这些指标不能替代极端情景检验。美元资产占38%,其中未对冲敞口占组合22%;单一管理人最大占比9%,股票前十大持仓占公开股票31%,这些也是审视汇率和集中度风险的重要依据。真正需要对照的政策边界,是情景损失不能超过15%。
-
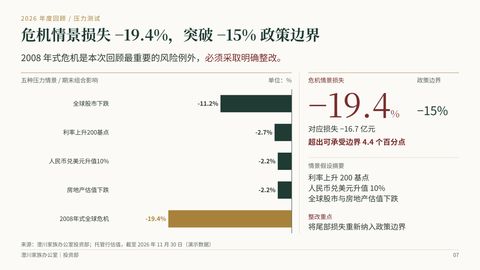
7危机情景损失 −19.4%,突破 −15% 政策边界
演讲者备注
把这些敞口放进压力情景后,最重要的例外就明确了:2008年式全球危机下,组合测算损失达到19.4%。这对应16.7亿元损失,比政策容忍度多出4.4个百分点;相比之下,全球股市下跌情景的组合损失为11.2%,仍在边界内。危机情景同时施压于公开股票、私募股权、房地产和对冲基金,即使固收按假设上涨,也不足以抵消损失。因此,整改重点应放在降低危机尾部敞口,而不是仅凭常态波动指标判断风险可接受。
-
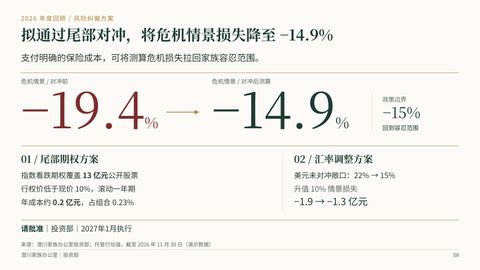
8拟通过尾部对冲,将危机情景损失降至 −14.9%
演讲者备注
针对这项越界,我们建议用明确的保险成本换取危机情景下的保护。具体是为13亿元公开股票买入指数看跌期权,行权价低于现价10%,采用滚动一年期安排,年成本约0.2亿元,占组合0.23%。按测算,危机损失可从19.4%降至14.9%,回到15%的容忍范围内,但这仍是特定情景下的测算,不应理解为所有情况下的损失保证。同时建议将美元未对冲敞口从22%降至15%,使人民币升值10%情景下的损失由1.9亿元降至1.3亿元,请委员会授权投资部于2027年1月执行。
-
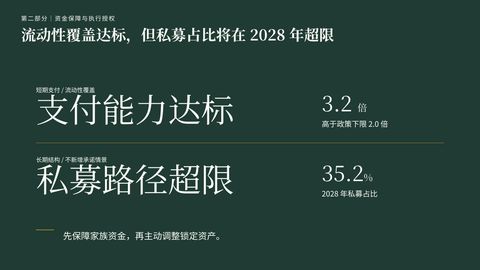
9流动性覆盖达标,但私募占比将在 2028 年超限
演讲者备注
风险保护方案之外,另一项需要区分清楚的问题是:付得出钱,并不等于长期资产结构无需调整。当前流动性覆盖达到3.2倍,高于2.0倍的政策下限,但即使不新增私募承诺,私募资产占比仍将在2028年达到35.2%,因此资金保障和结构纠偏必须同时推进。
-
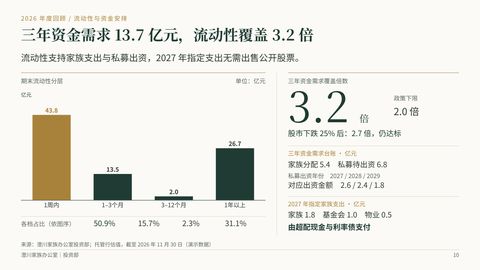
10三年资金需求 13.7 亿元,流动性覆盖 3.2 倍
演讲者备注
先看支付能力,一周内可变现资产为43.8亿元,对未来三年13.7亿元资金需求形成3.2倍覆盖。三年需求不仅包括5.4亿元家族分配和6.8亿元私募待出资,还包括基金会注资和家族自用物业支出。在全球股市下跌25%的情景下,覆盖倍数降至2.7倍,仍高于2.0倍的政策下限。需要区分的是,可变现资产并不全是现金;但2027年指定的家族分配、基金会和物业支出,计划由超配现金与利率债支付,无需出售公开股票。
-
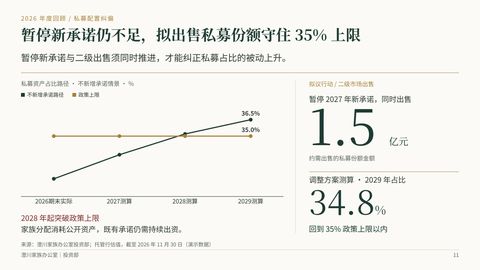
11暂停新承诺仍不足,拟出售私募份额守住 35% 上限
演讲者备注
支付能力充足并不能阻止私募占比被动上升,因为家族分配消耗公开资产,而既有私募承诺仍要持续出资。这里的私募资产包括私募股权和房地产,当前合计占31.1%,不能只看私募股权的20%。按既有承诺出资、私募每年分配1.2亿元、各类资产年增长5%及每年家族分配1.8亿元测算,即使不新增承诺,占比仍将在2028年达到35.2%,2029年达到36.5%。所以建议暂停2027年新承诺,同时二级出售约1.5亿元份额;调整后2029年测算占比为34.8%,但这一期末结果并不代表中间各年的调整轨迹,仍需持续跟踪。
-
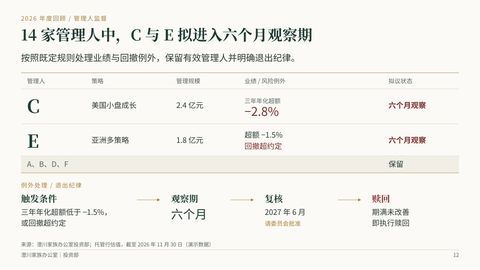
1214 家管理人中,C 与 E 拟进入六个月观察期
演讲者备注
除了资产结构要主动管理,贡献超额收益的管理人体系也需要明确的退出纪律。在14家外部管理人中,建议将C和E纳入六个月观察期,而不是因为组合整体跑赢就忽略个别例外。C的三年年化超额为负2.8%,触发低于负1.5%的规则;E的超额为负1.5%,其观察依据是回撤超出约定。请委员会批准在2027年6月复核,期满未改善即赎回,同时保留已披露的A、B、D、F。
-
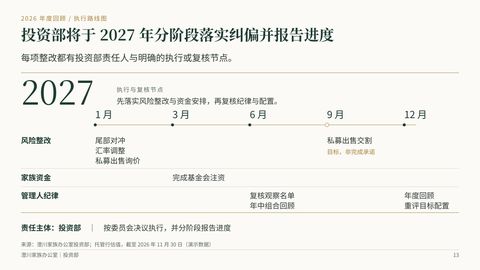
13投资部将于 2027 年分阶段落实纠偏并报告进度
演讲者备注
这些措施获批后,投资部将按执行与复核节点推进,避免决议停留在原则层面。1月执行尾部对冲和汇率调整,并启动私募出售询价,3月完成基金会注资。6月结合年中组合回顾复核观察名单,私募出售以9月交割为目标,但不是完成承诺。12月再结合年度回顾重新评估目标配置,期间由投资部分阶段向委员会报告进展。
-
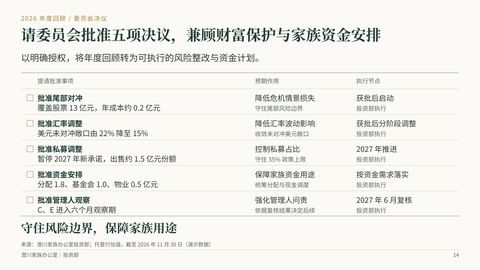
14请委员会批准五项决议,兼顾财富保护与家族资金安排
演讲者备注
按照上述安排,今天提请委员会批准尾部对冲、汇率调整、私募调整、家族资金安排和管理人观察五项决议。这些授权分别对应危机损失越界、美元未对冲敞口、私募占比被动上升、既定家族用途以及管理人纪律,目的不是否定今年的投资成果,而是让成果能够在明确的风险边界内延续。获批后,投资部将按节点执行并报告测算与实际进展。谢谢各位委员,请审议。


文件里可以修改什么
每个字都是真实文字
标题、要点和标签都是文本框,可以改写、换样式或翻译。
图示都是形状
方框、箭头和图标都是 PowerPoint 形状,可以移动、缩放和改颜色。
图片各自独立
照片和插画都是单独的图片,可以替换或裁剪。
图表是真正的图表
每个图表的数据都保存在自己的 Excel 表里。选择“编辑数据”,输入新数字,图表就会重新绘制。
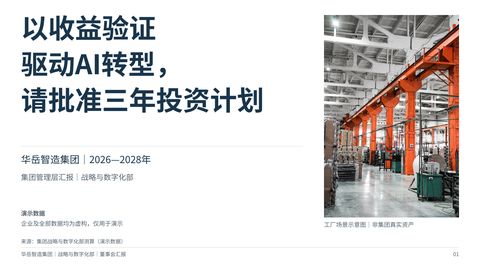 集团 AI 转型:三年投资计划与实施路线图
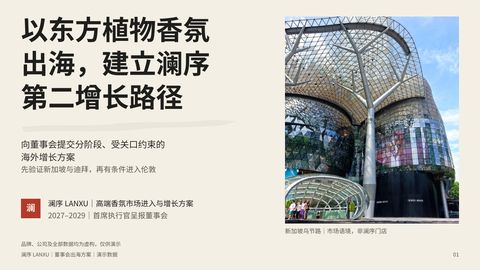 高端消费品牌出海:市场进入与增长方案
 研究生组会:本周进展、实验结果与下周计划